
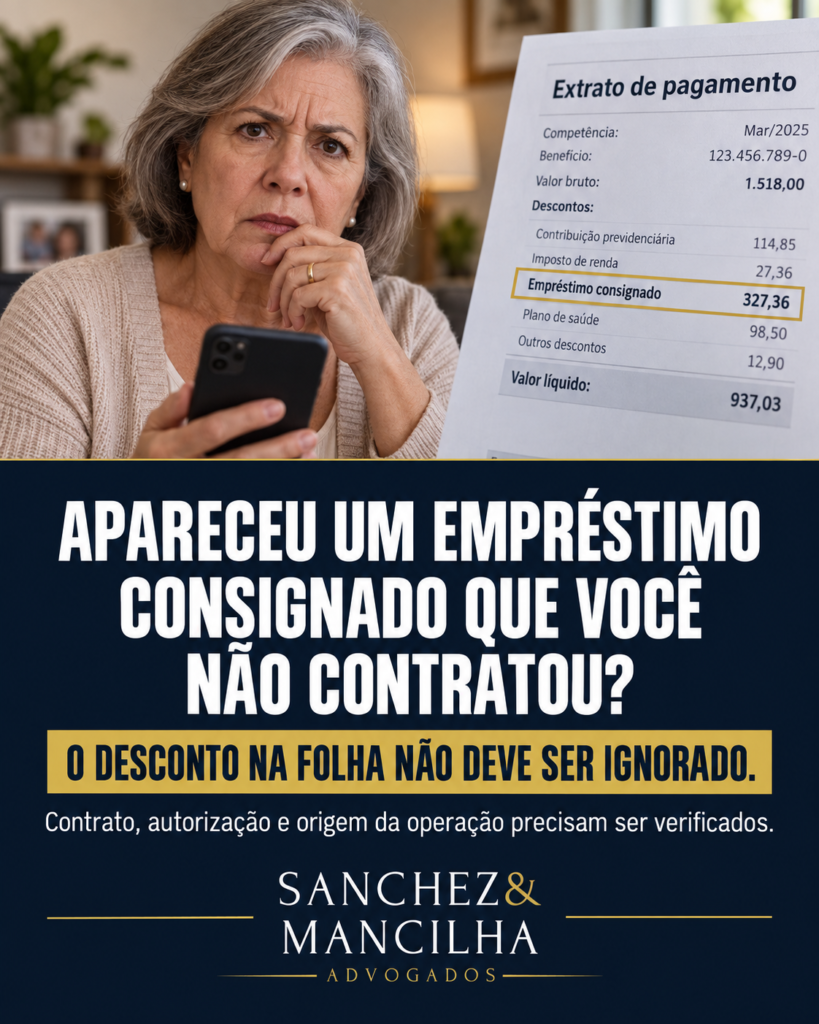
Empréstimo consignado não contratado: o que fazer diante de descontos indevidos?
Encontrar um desconto de empréstimo consignado na folha de pagamento ou no benefício, sem reconhecer a contratação, é uma situação que exige atenção.
Em muitos casos, a pessoa só percebe o problema depois de notar que o valor líquido recebido diminuiu.
A primeira dúvida costuma ser:
“Como pode existir um empréstimo se eu nunca contratei?”
A resposta depende de como a operação foi realizada.
Pode haver fraude, falha no procedimento de contratação, uso indevido de dados pessoais ou divergência entre aquilo que a instituição afirma ter contratado e o que efetivamente aconteceu.
Por isso, o desconto automático não deve ser tratado, sozinho, como prova suficiente de uma contratação válida.
O que precisa ser verificado quando aparece um consignado que você não reconhece?
Antes de concluir se houve fraude ou outra irregularidade, é importante compreender a origem da operação.
Alguns pontos podem ser relevantes:
- qual instituição financeira realizou o empréstimo;
- quando a contratação teria ocorrido;
- qual documento foi apresentado;
- como ocorreu a autorização;
- qual método de validação foi utilizado;
- para onde foi enviado o valor liberado;
- quantas parcelas já foram descontadas.
Nos benefícios do INSS, as regras atuais exigem autorização expressa do beneficiário e estabelecem procedimentos específicos para a contratação de crédito consignado. Em 2026, o INSS atualizou as regras, inclusive quanto à validação por biometria e, em determinadas situações, por dados bancários no Gov.br. (Serviços e Informações do Brasil)
Esse conjunto de informações ajuda a responder à principal questão:
a contratação realmente foi realizada pelo titular ou apenas foi registrada em seu nome?
Um consignado não reconhecido pode ser contestado?
Sim.
A existência do desconto não impede a discussão sobre a validade da contratação.
No caso de beneficiários do INSS que alegam não ter contratado o empréstimo, existe inclusive serviço oficial para solicitar a exclusão ou cancelamento da operação. Atualmente, o próprio portal do governo orienta que reclamações e pedidos de exclusão sejam encaminhados pelo Portal do Consumidor. (Serviços e Informações do Brasil)
Além disso, o STJ possui entendimento consolidado de que instituições financeiras respondem objetivamente pelos danos decorrentes de fraudes e delitos de terceiros vinculados ao risco da atividade bancária. (Processo STJ)
Isso não significa, porém, que toda situação tenha a mesma solução ou produza automaticamente os mesmos efeitos jurídicos.
A documentação da operação e as circunstâncias concretas continuam sendo fundamentais.
Dúvidas frequentes sobre empréstimo consignado não contratado
Banco apresentou um contrato que eu nunca assinei: e agora?
O simples fato de o banco apresentar um contrato não encerra necessariamente a discussão.
É preciso verificar como esse documento foi produzido e como a manifestação de vontade teria ocorrido.
Dependendo do caso, podem ser analisados aspectos como:
- assinatura;
- contratação digital;
- autenticação;
- biometria;
- gravação;
- dados utilizados na operação;
- liberação do dinheiro.
A questão central é saber se o documento apresentado corresponde efetivamente a uma contratação realizada pelo consumidor.
Por isso, existência de contrato e validade da contratação não devem ser tratadas automaticamente como a mesma coisa.
Consignado feito por biometria pode ser contestado?
Pode.
A biometria é um mecanismo importante de segurança, mas sua simples indicação em um sistema não torna uma contratação automaticamente incontestável.
Nos consignados do INSS, a biometria passou a ocupar papel relevante na autorização das operações, e as regras atuais também preveem outras formas específicas de validação quando não existe biometria disponível. (Serviços e Informações do Brasil)
Em uma controvérsia, porém, pode ser necessário compreender:
qual biometria foi utilizada, como ocorreu a validação e se aquele procedimento realmente correspondeu à manifestação do titular.
É essa análise que permite diferenciar uma contratação legítima de uma possível irregularidade.
O empréstimo caiu na minha conta, mas eu não contratei. O que isso muda?
Esse é um dos pontos mais sensíveis.
O depósito do valor na conta do consumidor é um elemento relevante, mas não necessariamente comprova, sozinho, que a contratação foi regularmente realizada.
É preciso compreender:
- qual instituição enviou o dinheiro;
- quando o crédito ocorreu;
- se a conta era efetivamente do titular;
- se houve movimentação posterior;
- e como a contratação foi formalizada.
Nas operações consignadas do INSS, as normas determinam que o valor do empréstimo seja depositado em conta vinculada ao beneficiário ou em outra conta por ele expressamente indicada. (Serviços e Informações do Brasil)
Por isso, a existência do depósito altera a análise, mas não elimina automaticamente uma possível discussão sobre fraude ou ausência de consentimento.
Desconto indevido de consignado dá direito a dano moral?
Não é adequado afirmar que todo desconto indevido gera automaticamente dano moral.
Essa questão precisa ser analisada conforme as circunstâncias concretas e a jurisprudência aplicável.
E há um ponto especialmente atual:
em 2026, o STJ afetou o Tema Repetitivo 1.435 justamente para definir se descontos indevidos em benefício previdenciário geram dano moral presumido, ou seja, independentemente da demonstração específica do prejuízo extrapatrimonial. A tese definitiva ainda não foi fixada. (Processo STJ)
Portanto, situações envolvendo dano moral devem ser tratadas com cautela.
Fatores como duração dos descontos, impacto financeiro, contexto do consumidor e demais consequências podem se tornar relevantes.
Consignado fraudulento gera devolução em dobro?
Também não deve ser tratado como uma consequência automática em qualquer caso.
A legislação consumerista prevê a possibilidade de restituição em dobro em determinadas hipóteses de cobrança indevida, mas sua aplicação depende da análise jurídica das circunstâncias da cobrança e da existência ou não de engano justificável.
Por isso, antes de concluir pela devolução simples ou em dobro, é preciso compreender:
como ocorreu a cobrança, qual foi a conduta da instituição e quais valores foram efetivamente descontados.
Esse é justamente um dos pontos em que uma análise individualizada se torna necessária.
O problema termina quando os descontos são interrompidos?
Nem sempre.
Interromper descontos futuros pode resolver apenas uma parte do problema.
Ainda podem existir questões relacionadas a:
- valores já descontados;
- validade do contrato;
- eventual saldo vinculado à operação;
- comprometimento da margem consignável;
- registros internos da instituição;
- consequências financeiras já produzidas.
Por isso, cancelar o desconto e analisar os efeitos da contratação são questões diferentes.
E se existirem outros empréstimos que eu também não reconheço?
Esse cenário merece atenção redobrada.
Ao identificar uma operação desconhecida, pode ser prudente verificar se existem outros contratos, descontos ou movimentações relacionadas ao mesmo benefício ou conta.
O próprio INSS recomenda que beneficiários consultem periodicamente o extrato do benefício para identificar descontos e operações consignadas que não reconheçam. (Serviços e Informações do Brasil)
Quando há mais de uma operação suspeita, a análise pode envolver não apenas um contrato isolado, mas um possível padrão de utilização indevida de dados pessoais ou financeiros.
Qual é o maior erro diante de um consignado não reconhecido?
Um dos maiores erros pode ser tratar a situação apenas como:
“um desconto errado que o banco precisa cancelar.”
O problema pode ser mais amplo.
É necessário compreender:
como a operação surgiu, qual documentação existe, para onde foi o dinheiro e quais consequências já ocorreram.
Sem essa análise, existe o risco de resolver apenas o desconto mensal e deixar outras questões pendentes.
Antes de definir qual medida tomar, o que precisa ser analisado?
O ponto de partida não deveria ser escolher imediatamente uma ação ou pedido.
Primeiro é preciso reconstruir a operação.
Entre os elementos que podem ser relevantes estão:
o contrato;
o método de autorização;
a biometria ou autenticação utilizada;
o extrato da folha ou benefício;
o crédito eventualmente depositado;
os valores já descontados;
e os demais efeitos da operação.
A partir desse diagnóstico é possível compreender qual medida jurídica é compatível com a situação.
A solução depende da prova da contratação e dos prejuízos efetivamente produzidos.
Sanchez & Mancilha Advogados, em Santos/SP, atua na análise de questões envolvendo relações de consumo, contratos bancários e descontos não reconhecidos, considerando as particularidades de cada situação e online para todo o Brasil.
Este conteúdo possui caráter exclusivamente informativo e não substitui a análise jurídica individualizada.
Sobre a Sanchez e Mancilha Advogados
Na Sanchez & Mancilha Advogados, cada caso é analisado com atenção individualizada, rigor técnico e visão estratégica. O escritório atua nas áreas de Direito Civil, Empresarial, Trabalhista, Previdenciário, Sucessório, Imobiliário, Condominial e do Consumidor, oferecendo orientação jurídica segura para pessoas físicas e jurídicas. Também desenvolve e revisa documentos institucionais, como contratos, estatutos e políticas internas, essenciais para a organização e proteção de atividades e patrimônios. Com atuação ética, preventiva e personalizada, o escritório orienta decisões com segurança jurídica e clareza. Não deixe decisões importantes ao acaso. Conte com a orientação jurídica de quem atua com experiência e responsabilidade. Entre em contato com o Sanchez & Mancilha Advogados.